

強積金「全自由行」首階段將於 2026 年 12 月 21 日實施:在 2025 年 5 月 1 日或之後入職或轉職的僱員,可以每個公曆年一次,將現職僱主強制性供款的累算權益全數轉移到自選的強積金計劃。轉會唔難,難在轉之前想清楚:你合唔合資格、轉去邊個計劃好、轉錯要付咩代價。本文一次講清。
重點速覽
| 實施日期 | 首階段將於 2026 年 12 月 21 日實施 |
| 合資格僱員 | 2025 年 5 月 1 日或之後入職現職或轉職的僱員,積金局估計約 100 萬人 |
| 可轉移部分 | 現職僱主強制性供款的累算權益,須全數轉移;僱員供款部分沿用「半自由行」 |
| 轉移次數 | 每個公曆年一次;2026 年度須於 12 月 21 至 31 日內辦理 |
| 辦理方式 | 自行經「積金易」(eMPF)平台辦理,毋須僱主批准,僱主供款安排不變 |
| 第二階段 | 涵蓋 2025 年 5 月 1 日前入職的僱員,須待法例修訂完成 |
點解咁多人未搞清?
GUM 強積金信心指數調查(2026 年 8 月 13 至 15 日訪問 808 名 18 至 64 歲強積金成員,2026 年 10 月 21 日公布)顯示:只有 18.2% 受訪者表示聽過並完全明白全自由行安排;37.5% 表示不太明白,44.5% 從未聽過。換句話說,約八成受訪者未完全明白——轉會之前,先搞清下面四件事,唔好跟風轉。
1. 邊個合資格?一條線分清楚
首階段的界線只有一條:你入職現職的日期。
- 合資格:在 2025 年 5 月 1 日或之後入職現職的僱員,包括期間轉職後入職的僱員。
- 暫未合資格:在 2025 年 5 月 1 日之前已入職現職的僱員,屬第二階段,須待法例修訂完成後才能實施。
唔肯定自己入職日期?問 HR 或查閱僱傭合約/糧單記錄,唔好憑記憶估。同一間公司內會出現「部分同事可以轉、部分未可以」的情況,係正常安排,唔係公司偏袒邊個。
2. 可以轉啲咩?轉去邊度?
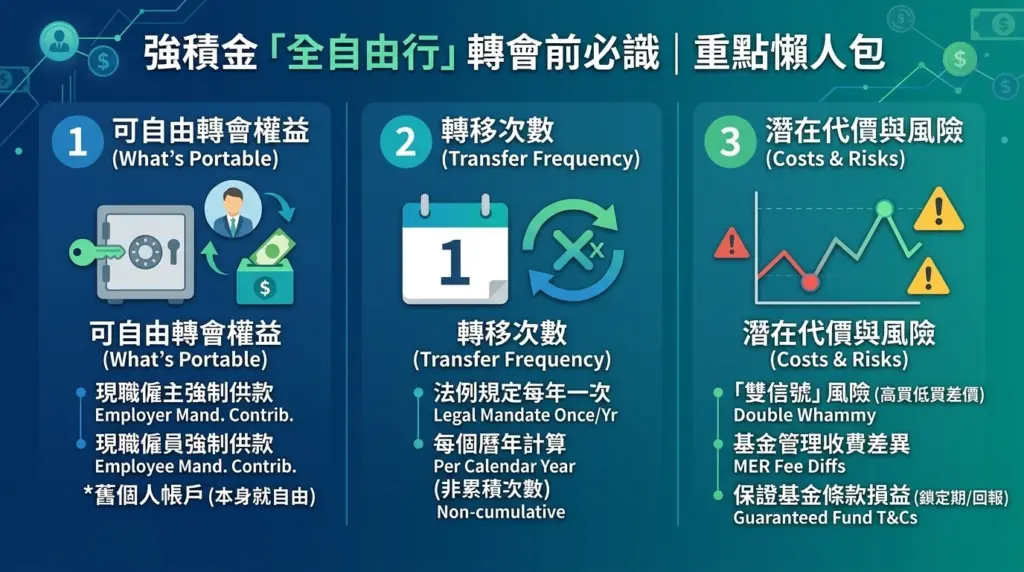
- 轉得走:現職期間,僱主強制性供款所產生的累算權益,須全數轉移,唔可以只轉一部分。
- 一併定分開:僱主供款部分同你自己供款部分,可以一併轉移,也可以分開轉移,轉往相同或不同的計劃。
- 轉去邊度:轉到你自選計劃的個人帳戶,唔係轉去另一間公司。
- 轉完之後:僱主仍然向原計劃供款,新供款唔會跟住你去新計劃;你轉走的只係已經累積的權益。
- 自願性供款:安排視乎計劃規則,轉移前向受託人問清楚。
3. 每年轉幾多次?2026 年窗口得 11 日
每個公曆年只可以轉移一次(僱主供款部分;僱員供款部分的「半自由行」同樣每年一次,兩者分開計)。
- 2026 年度:12 月 21 至 31 日內辦理,窗口只有 11 日。
- 2027 年度:2027 年 1 月 1 日起可辦理。
留意:2026 年 12 月轉一次,用的是 2026 年度的額度;2027 年 1 月 1 日起,你又有 2027 年度的額度。所以 12 月尾轉,唔等於鎖死你成 2027 年;但如果你在 2027 年年中(例如 3 月)轉完一次,就要等到 2028 年 1 月 1 日先可以再轉。轉之前諗清楚,唔好浪費咗當年的唯一一次機會。
4. 點樣辦理?四步經「積金易」
經「積金易」轉移四步
- 查帳戶:登入「積金易」平台或流動應用程式,查閱名下所有強積金帳戶。
- 確認資格:確認入職日期在 2025 年 5 月 1 日或之後,並揀好目標計劃。
- 全數轉移:選擇將現職僱主強制性供款的累算權益,全數轉移至自選計劃的個人帳戶;僱員供款部分可一併或分開辦理。
- 核對結餘:提交後留意受託人確認,轉移完成後核對新計劃帳戶結餘。
全程毋須僱主經手或批准,亦毋須向公司提交文件。
- 登入「積金易」(eMPF)平台或流動應用程式,查閱名下所有強積金帳戶。
- 確認自己合資格(入職日期在 2025 年 5 月 1 日或之後),並揀好目標計劃。
- 選擇將現職僱主強制性供款的累算權益全數轉移至自選計劃的個人帳戶;僱員供款部分可一併或分開辦理。
- 提交後留意受託人確認,轉移完成後核對新計劃帳戶結餘。
全程毋須僱主經手或批准,亦毋須向公司提交文件。有問題問受託人或積金局,唔好問 HR「應唔應該轉」——揀計劃是你的投資決定,HR 只可以提供行政資訊。想知僱主嗰邊點用系統對接積金易、自動處理供款?可以睇埋《Sontec 人力資源管理系統:整合積金易平台的 HR 數碼化方案》。
5. 轉錯有咩代價?三種成本要計
積金局主席已提醒,強積金屬長線投資,切忌「為轉而轉」,更不要頻繁轉移;有立法會議員亦提醒,頻繁轉會可能蠶食回報。轉移本身按規例唔收手續費(除必要交易費用外),但以下三種代價係真金白銀:
- 收費差距長期複式累積:唔同計劃、唔同基金的收費(基金開支比率)差少少,每年差少少,幾十年落來可以差好遠。轉去收費更高的計劃,等於每年蝕多一筆——轉之前一定要比較收費,唔好只睇名氣。
- 轉錯計劃,機會成本鎖死一年:如上文所講,每年得一次機會。2027 年年中轉去一個表現或收費唔如預期的計劃,就要等到 2028 年先可以再轉,期間新供款仍然入原計劃,但已轉走的權益就困在新計劃。
- 跟風轉、睇短期表現轉:基金短期跑贏唔代表長期跑贏。用單日新聞、單季排名做轉會理由,是最常見的錯誤——轉換基金本身唔係問題,問題係轉會理由。
6. 點比較受託人?轉之前對呢五項
唔好只問「邊間好」,要逐項比較:
| 比較項目 | 點樣睇 |
|---|---|
| 基金選擇 | 目標計劃有無你想要的基金類別(例如指數基金、預設投資策略 DIS、不同地區/資產類別) |
| 長期表現 | 睇 5 年、10 年表現,唔好只睇最近一季;同一類別基金之間比較先有意義 |
| 收費水平 | 比較基金開支比率,收費差 0.5 個百分點,長線可以差好遠 |
| 服務與平台 | 「積金易」操作是否方便、能否一次過查閱所有帳戶、客戶服務是否到位 |
| 個人需要 | 年齡、距離退休幾遠、風險承受能力——年輕成員同接近退休的成員,答案可以完全唔同 |
比較工具:積金局的強積金基金平台可查閱各計劃基金資料;有需要可諮詢專業顧問。本文不推薦任何個別計劃或受託人。
7. 僱主供款會唔會跟住轉?唔會
再講多次,因為最多人誤會:僱員轉走已累積的僱主供款權益之後,僱主仍然向原計劃供款,金額、時間全部不變。你的新供款繼續入原計劃,唔會自動跟你去新計劃。所以轉會唔會影響你每月的供款安排,只影響已累積權益放喺邊。
常見問題(FAQ)
問:強積金全自由行何時實施?
答:首階段將於 2026 年 12 月 21 日實施;第二階段(涵蓋 2025 年 5 月 1 日前入職的僱員)須待法例修訂,政府預計 2027 年年中向立法會提交修訂草案。
問:哪些僱員合資格參加首階段全自由行?
答:在 2025 年 5 月 1 日或之後入職現職或轉職的僱員,積金局估計約 100 萬人。
問:每年可以轉移多少次?2026 年何時可以辦?
答:每個公曆年一次。2026 年度的轉移於 12 月 21 日至 31 日內辦理;2027 年 1 月 1 日起可辦理 2027 年度。
問:轉移僱主供款部分,要僱主批准嗎?
答:不需要。僱員自行經「積金易」(eMPF)平台辦理,毋須僱主批准或提交文件;僱主供款安排亦不變。
問:轉移要收費嗎?
答:按規例,受託人除必要交易費用外,不得因成員轉移累算權益而收取任何費用或罰款。真正的成本在收費差距與轉錯計劃的機會成本,見正文第 5 節。
問:僱主供款部分可以只轉一部分嗎?
答:不可以,須全數轉移。僱員自己供款部分沿用「半自由行」安排,兩部分可以一併或分開,轉往相同或不同的計劃。
問:轉會前最應該比較什麼?
答:基金選擇、長期表現、收費水平、服務與平台,以及你自己的年齡與風險承受能力。積金局提醒切忌「為轉而轉」。
問:唔合資格(第二階段)的僱員而家可以做咩?
答:你自己供款部分仍可沿用「半自由行」每年轉移一次;僱主供款部分須等第二階段修例完成。期間可先用積金局基金平台比較各計劃,為日後轉會做準備。
資料來源:強制性公積金計劃管理局(積金局)官方公佈、積金局主席網誌(2026 年 10 月 25 日)、GUM 強積金信心指數調查(2026 年 10 月 21 日公布,2026 年 8 月 13 至 15 日訪問 808 名成員),資料截至 2026 年 11 月 18 日。12 月 21 日首階段實施日期已於立法會審議期屆滿後確認。
免責聲明:本文僅供一般資訊參考,不構成財務或投資建議。強積金安排以積金局及各受託人的最新公佈為準(詳情可瀏覽其官方網址, https://www.mpfa.org.hk/);僱員作出轉移決定前,應自行比較計劃的基金選擇、表現與收費,或諮詢專業顧問。
作者:Sontec|發佈日期:16-11-2026|最後更新:16-11-2026
下一步:想知僱主/HR 點準備?睇第一篇《強積金「全自由行」2026 年 12 月 21 日實施:僱主與 HR 準備完整指南》。
